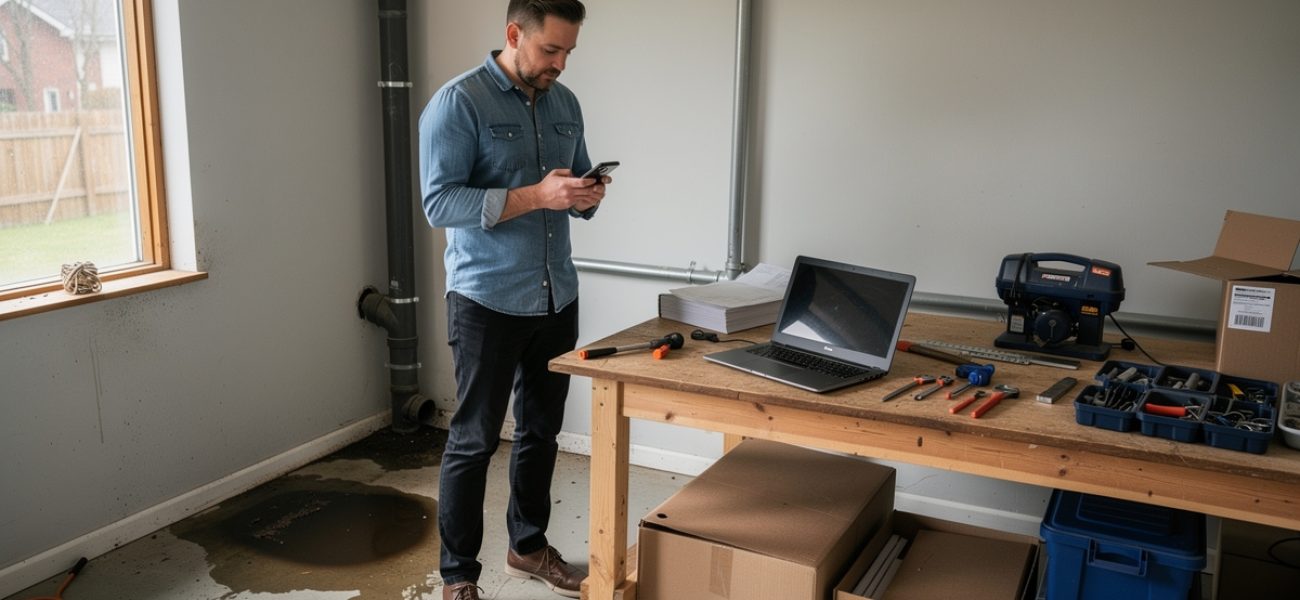
Une erreur dans une prestation, un accident au domicile d’un client, le vol d’un ordinateur professionnel ou un dégât des eaux dans un local peuvent désorganiser rapidement une micro-entreprise. Si un client, un fournisseur ou un autre tiers subit un préjudice, le micro-entrepreneur peut avoir à indemniser les dommages, financer sa défense ou remplacer ses biens. L’assurance professionnelle limite cette charge financière dans les conditions prévues par le contrat.
Le régime de la micro-entreprise simplifie les obligations administratives et fiscales, sans supprimer les responsabilités liées à l’exercice d’une activité professionnelle. Anticiper les risques avant une première mission permet d’éviter qu’un sinistre professionnel ne fragilise la trésorerie ou la continuité de l’entreprise.
L'essentiel :
- Les micro-entrepreneurs doivent anticiper les risques liés à leur activité pour éviter des impacts financiers graves en cas de sinistre, tels qu'accidents ou vols.
- L'obligation d'assurance dépend de l'activité exercée : certaines professions réglementées nécessitent une assurance spécifique, comme la responsabilité civile professionnelle ou la garantie décennale.
- La responsabilité civile professionnelle couvre les dommages causés à des tiers dans le cadre de l'activité, tandis que la responsabilité civile d'exploitation protège contre les accidents liés à la vie de l'entreprise.
- Il est crucial de choisir une assurance adaptée en fonction des risques spécifiques à l'activité, en tenant compte des garanties, des plafonds d'indemnisation et des exclusions.
- Sans assurance appropriée, un sinistre peut gravement affecter la trésorerie d'une micro-entreprise, entraînant des coûts de réparation, d'indemnisation et de procédure à la charge de l'entrepreneur.
Assurance obligatoire ou recommandée : tout dépend de l’activité exercée
Il n’existe pas d’obligation d’assurance générale pour tous les micro-entrepreneurs. L’obligation d’assurance en micro-entreprise dépend du métier, des conditions d’exercice, des biens utilisés et des personnes susceptibles d’être exposées. Certaines activités réglementées imposent une assurance obligatoire, alors que d’autres laissent le choix de souscrire ou non, sans faire disparaître les risques professionnels.
Les évolutions engagées pour simplifier le parcours des entrepreneurs, notamment avec la loi Pacte, ne dispensent pas de prévoir une couverture adaptée. La simplicité du statut de micro-entrepreneur ne protège pas, à elle seule, contre une mise en cause par un client ou un tiers.
Selon le secteur, les principales situations d’assurance obligatoire sont les suivantes :
- la responsabilité civile professionnelle pour certaines professions réglementées, notamment dans les secteurs de la santé, du droit ou de l’immobilier, selon les règles applicables ;
- la garantie décennale pour les micro-entrepreneurs du bâtiment lorsque les travaux relèvent de l’assurance construction obligatoire ;
- l’assurance du véhicule utilisé pour les déplacements professionnels ou le transport de marchandises, au minimum au titre de la responsabilité civile automobile ;
- l’assurance des risques locatifs lorsque l’entreprise loue un local professionnel.
Avant de souscrire, vérifiez les obligations propres à votre activité. Certaines professions doivent également justifier d’une garantie financière, d’une qualification ou remettre une attestation d’assurance à leurs clients.
La responsabilité civile professionnelle couvre les dommages causés dans le cadre du travail
La responsabilité civile professionnelle, ou RC Pro, couvre les conséquences financières d’un dommage causé à un tiers dans l’exercice de l’activité. Selon le contrat d’assurance, elle peut intervenir pour des dommages corporels, matériels ou immatériels consécutifs à une faute, une négligence, une omission ou une erreur professionnelle.
Cette garantie peut être utile, par exemple, dans les cas suivants :
- un prestataire transmet une information erronée qui entraîne une perte financière pour son client ;
- un artisan détériore accidentellement un équipement lors d’une intervention chez un client ;
- un professionnel fait tomber du matériel sur un bien appartenant à un tiers ;
- une erreur de conception, de saisie ou de conseil oblige le client à engager des dépenses supplémentaires.
La RC Pro peut prendre en charge l’indemnisation due à la victime, dans les limites de garantie et sous réserve des exclusions du contrat. Elle peut aussi prévoir les frais de défense en cas de litige. Il faut déclarer avec précision les prestations exercées : un contrat souscrit pour une activité de conseil ne couvre pas automatiquement une activité de vente, de formation ou de réalisation technique ajoutée par la suite.
RC Pro et responsabilité civile d’exploitation : deux garanties complémentaires
La responsabilité civile d’exploitation concerne les dommages accidentels liés à la vie de l’entreprise, sans être directement causés par la prestation vendue. Un visiteur qui trébuche sur un câble dans un espace de travail ou un objet endommagé au cours d’un rendez-vous sont des exemples possibles. La RC Pro vise davantage l’erreur commise dans la mission elle-même. Ces deux garanties peuvent compléter la protection de l’activité d’un micro-entrepreneur qui reçoit du public, travaille chez ses clients ou effectue de nombreux déplacements.
Les assurances utiles pour les biens professionnels et la protection des revenus
La couverture des risques professionnels ne se limite pas à la responsabilité civile. Les besoins d’assurance évoluent selon les locaux, le matériel, le stock, les déplacements et la possibilité de continuer à travailler en cas d’arrêt.
| Garantie | Ce qu’elle peut couvrir | À envisager notamment si… |
|---|---|---|
| Assurance multirisque professionnelle | Les locaux, le matériel, les marchandises ou le stock, selon les garanties retenues, en cas d’incendie, de dégâts des eaux ou de vol | Vous louez un local, entreposez des biens ou utilisez des équipements coûteux |
| Protection juridique | Des informations et un accompagnement en cas de litige, dans les conditions prévues au contrat | Vous signez des devis, des contrats de prestation ou travaillez avec plusieurs clients et fournisseurs |
| Assurance automobile professionnelle | Les dommages et la responsabilité liés à l’usage d’un véhicule, selon la formule choisie | Vous transportez des outils, du matériel ou des marchandises |
| Prévoyance | Une compensation partielle de la perte de revenus en cas d’arrêt de travail, selon le contrat | Votre revenu dépend directement de votre capacité à exercer |
Une complémentaire santé et une prévoyance ne sont pas des assurances obligatoires pour la plupart des indépendants. Elles peuvent toutefois contribuer à la sécurité financière du micro-entrepreneur lorsqu’une maladie ou un accident entraîne une baisse d’activité. Les indemnités journalières versées par le régime obligatoire peuvent ne pas couvrir l’ensemble des charges personnelles et professionnelles.
Choisir une assurance professionnelle adaptée à sa micro-entreprise
Le choix d’une assurance professionnelle commence par une description fidèle de l’activité réelle. Travailler seul à domicile, intervenir dans les locaux de clients, manipuler des produits, accueillir du public ou confier une partie des prestations à un sous-traitant ne présente pas les mêmes risques. Cette évaluation permet de choisir des garanties appropriées et d’éviter une couverture trop limitée.
L’assurance auto-entrepreneur de MAAF s’inscrit dans la recherche d’une protection cohérente avec les usages réels d’un indépendant. Pour un micro-entrepreneur, la pertinence de cette assurance tient à la nécessité d’examiner les risques liés aux prestations, aux déplacements, au matériel et à la responsabilité envers les clients. MAAF et son assurance auto-entrepreneur répondent ainsi à un besoin concret de mise en cohérence entre l’activité déclarée, les garanties envisagées et le niveau de protection recherché. Les plafonds d’indemnisation, les franchises et les exclusions doivent être étudiés avant toute souscription.
Pour comparer utilement les contrats d’assurance micro-entrepreneur, demandez un ou plusieurs devis et relevez les éléments suivants :
- les activités exactement couvertes, y compris les prestations annexes ;
- les plafonds d’indemnisation et les franchises applicables en cas de sinistre ;
- les exclusions concernant certains dommages immatériels, les biens confiés ou des activités spécifiques ;
- les garanties prévues pour les équipements informatiques, le matériel et le stock ;
- l’étendue territoriale de la couverture si des missions sont réalisées hors de France ;
- les documents remis, dont l’attestation d’assurance lorsqu’un client la demande.
Le prix d’une assurance professionnelle varie selon le métier, le chiffre d’affaires déclaré, les risques spécifiques à l’activité, les biens à assurer, les garanties choisies et les franchises. Comparer les offres sur la seule cotisation peut conduire à écarter une protection utile. Il est préférable de mettre le coût du contrat en regard des sommes qu’un sinistre pourrait laisser à la charge de la micro-entreprise.
Sans assurance adaptée, un sinistre peut mettre l’activité en difficulté
Sans couverture adaptée, le micro-entrepreneur finance lui-même les conséquences d’un dommage dont il est responsable. La facture peut comprendre la réparation d’un bien, l’indemnisation d’un client, les frais de procédure ou le remplacement d’outils indispensables au travail. Le statut d’entrepreneur individuel prévoit une séparation entre patrimoine personnel et patrimoine professionnel, mais une dette liée à l’activité peut affecter durablement la trésorerie, les biens professionnels et la poursuite de l’entreprise.
L’absence d’assurance obligatoire peut aussi exposer à des sanctions, empêcher d’exercer légalement ou faire perdre un marché. Dans le bâtiment, l’attestation de garantie décennale est un document indispensable avant l’ouverture de certains chantiers.
Faites le point au démarrage, puis à chaque évolution importante : nouvelle prestation, achat de matériel, location d’un local, embauche, hausse du volume d’activité ou utilisation plus fréquente d’un véhicule. Souscrire des assurances adaptées n’empêche pas le sinistre, mais peut éviter qu’un incident isolé compromette l’activité.
Quelques éclaircissements
Pourquoi l'assurance professionnelle est-elle importante pour un micro-entrepreneur ?
L'assurance professionnelle est essentielle car elle limite les charges financières liées à des dommages causés à des tiers, permettant ainsi de protéger la trésorerie et la continuité de l'entreprise.
Quel type d'assurance est obligatoire pour un micro-entrepreneur ?
L'obligation d'assurance dépend de l'activité exercée. Certaines professions réglementées, comme celles de la santé ou du bâtiment, nécessitent une assurance spécifique, tandis que d'autres laissent le choix.
Comment choisir une assurance professionnelle adaptée à ma micro-entreprise ?
Pour choisir une assurance adaptée, il est crucial de décrire fidèlement votre activité, d'évaluer les risques liés aux prestations et de comparer les garanties proposées par différents contrats.
Quand dois-je revoir mes assurances professionnelles ?
Il est conseillé de faire le point sur vos assurances au démarrage de votre activité et à chaque évolution importante, comme l'ajout de nouvelles prestations ou l'achat de matériel.
Combien coûte une assurance professionnelle pour un micro-entrepreneur ?
Le coût d'une assurance professionnelle varie selon le métier, le chiffre d'affaires et les garanties choisies. Il est important de comparer les offres en tenant compte des protections offertes.